
Raterne for bilskibe fortsætter med at stige trods vækst i flåden, mens konflikten i Hormuzstrædet begrænser den tilgængelige tankskibskapacitet.
Tankskibe: Timecharterraterne for Suezmax nærmer sig USD 150.000 om dagen trods fald i spotmarkedet
Ifølge Clarksons faldt indtjeningen på spotmarkedet for Suezmax- og Aframax-skibe med mere end 20 % i forhold til ugen før, idet de høje fragtrater har reduceret den asiatiske efterspørgsel efter råolie, der transporteres over længere afstande.
Timecharterraterne for 12-måneders kontrakter lå i sidste uge på omkring USD 150.000 om dagen for Suezmax-skibe og USD 90.000 om dagen for Aframax-skibe – begge væsentligt over gennemsnittet for 2025.
BRS forventer, at indtjeningen vil stabilisere sig på et niveau betydeligt over det historiske gennemsnit, idet shuttletransport gennem Hormuzstrædet samt skader på tankskibe som følge af angreb fortsat reducerer den tilgængelige kapacitet på det internationale tankskibsmarked.
BRS ser samtidig de første tegn på, at de lavere fragtrater igen øger den asiatiske efterspørgsel efter råolie fra Atlanterhavsregionen, hvilket vil kunne øge efterspørgslen efter transporter over længere afstande.
LPG/VLGC: Fortsat stærk indtjening trods faldende prisforskel på de amerikanske og asiatiske LPG-markeder
Ifølge Clarksons lå spotindtjeningen for VLGC-skibe på ruten mellem USA og Japan i sidste uge på omkring USD 185.000 om dagen, svarende til et fald på 5 % i forhold til ugen før.
Den mindre prisforskel på LPG mellem USA og Asien har gjort transporter over længere afstande mindre rentable for råvarehandlerne, hvilket har medført færre nye befragtninger.
Timecharterraterne for 12-måneders kontrakter for moderne VLGC-skibe lå på omkring USD 95.000 om dagen, hvilket er 13 % under gennemsnittet for oktober.
Dybgangen ved Panamakanalens nye sluser er nu normaliseret. Det kan medføre, at flere VLGC-skibe benytter kanalen, hvilket vil forkorte sejltiden mellem USA og Asien og dermed frigøre kapacitet i VLGC-flåden.
PCTC: Timecharterraterne når USD 100.000 om dagen
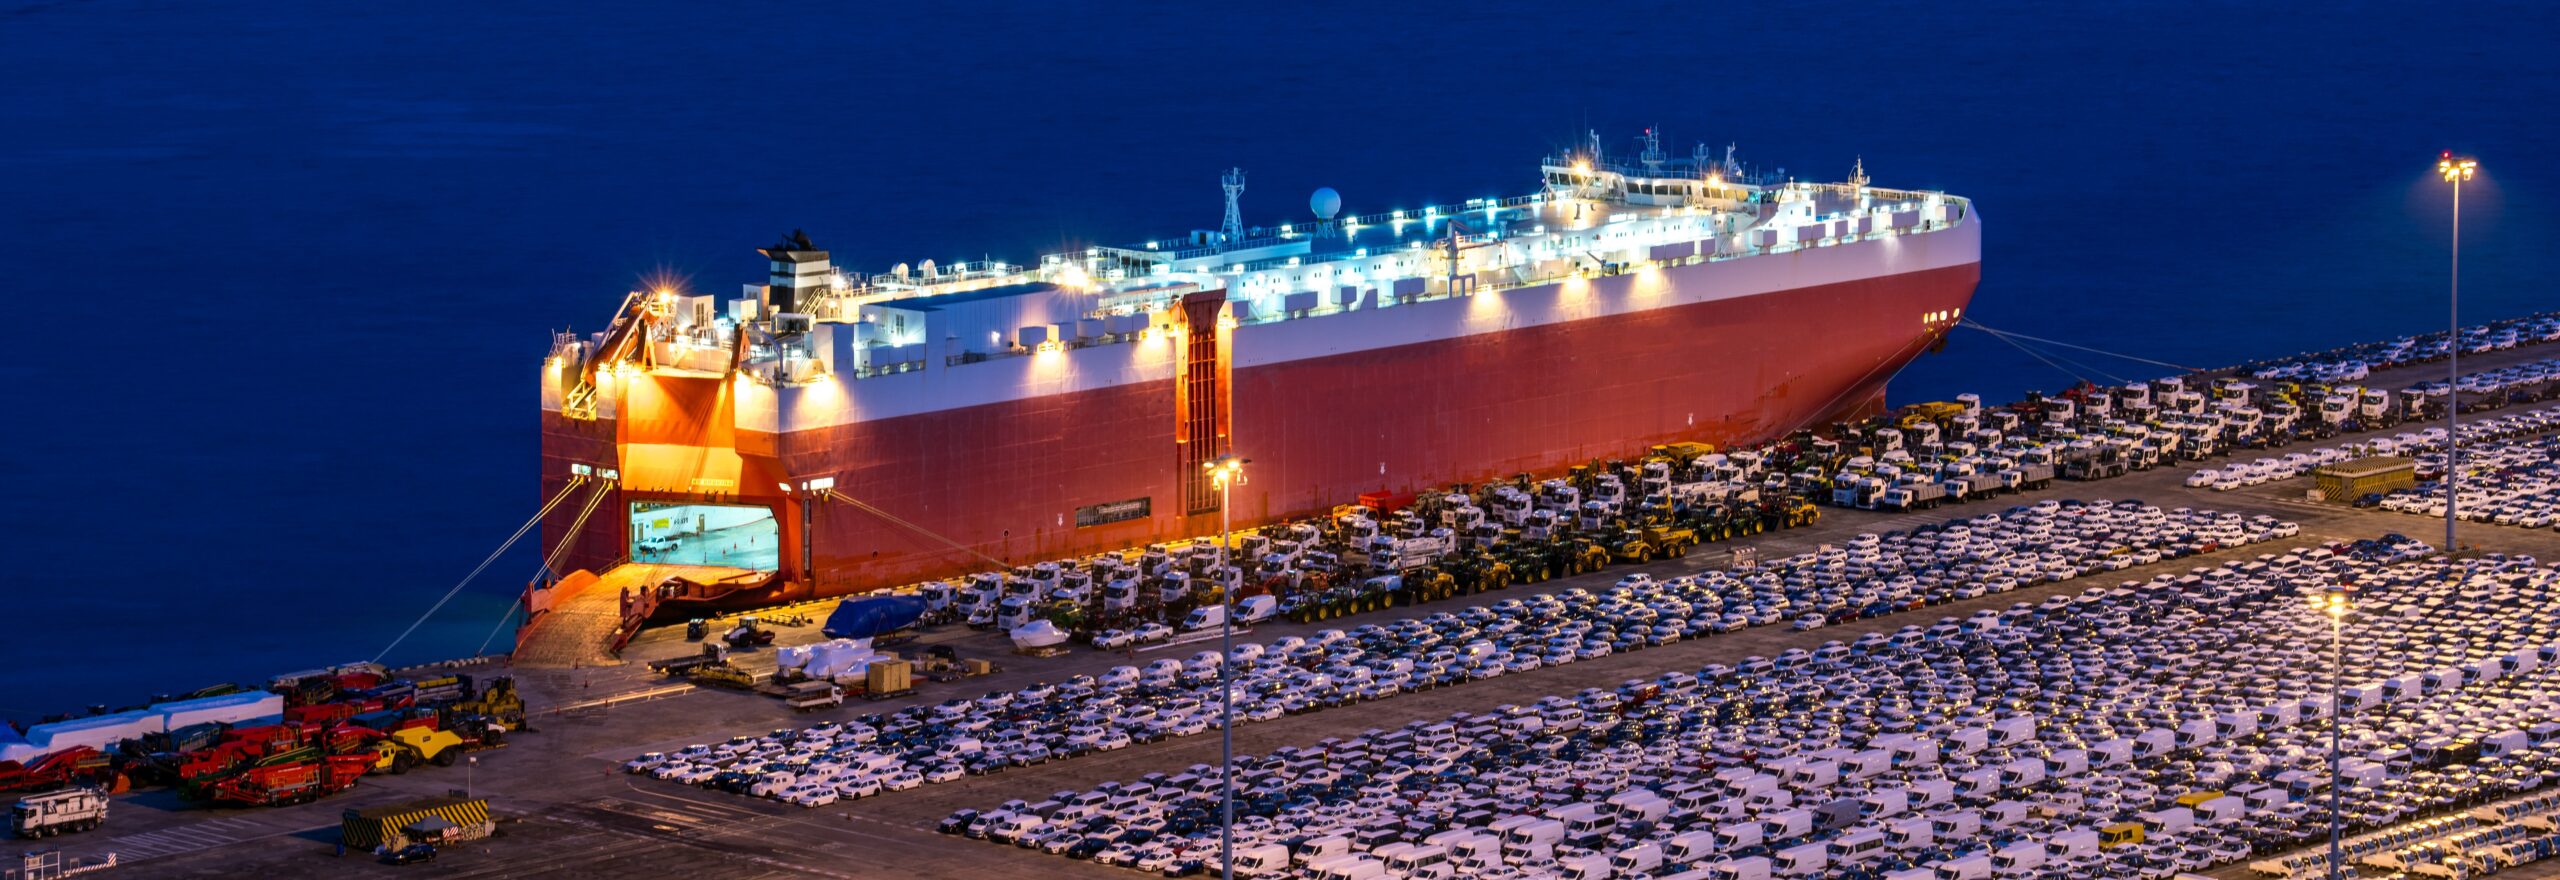
Ifølge Clarksons nåede timecharterraten for bilskibe med en kapacitet på 6.500 CEU (Car Equivalent Units) på kontrakter af 6-12 måneders varighed i november USD 100.000 om dagen. Det er tredje måned i træk med stigende rater.
Raterne er steget på trods af, at den globale bilskibsflåde er vokset med omkring 6 % i år.
Omkring to tredjedele af den nuværende ordrebog er planlagt til levering fra 2028 og frem. Aktiviteten på nybygningsmarkedet er dog steget markant, idet der indtil videre i 2026 er indgået kontrakter om bygning af 122 skibe inden for ro-ro- og PCTC-segmentet mod blot 19 i hele 2025.
Ifølge Clarksons benytter containerrederierne i stigende grad igen sejlruten gennem Det Røde Hav. En tilsvarende udvikling inden for PCTC-segmentet vil kunne reducere sejltiden mellem Asien og Europa og dermed frigøre kapacitet i bilskibsflåden.
Geopolitik: USA åbner for diplomati, men eksporten fra Golfregionen er fortsat under pres
Ifølge BRS har præsident Trump signaleret, at han foretrækker en diplomatisk løsning på konflikten, mens Iran har tilkendegivet, at landet ikke er villigt til at forhandle om sit uranberigelsesprogram.
Angrebene på skibe fortsætter, og ifølge S&P Global faldt eksporten af råolie fra Mellemøsten i begyndelsen af november til omkring 14 millioner tønder om dagen, svarende til 76 % af niveauet før krigens udbrud.
BRS forventer, at fragtraterne i Golfregionen fortsat vil indeholde en risikopræmie, selv i tilfælde af en formel våbenhvile.
BRS vurderer, at både en fredsløsning og en fornyet optrapning af konflikten vil kunne fastholde den høje efterspørgsel efter tankskibe. En fredsløsning vil kunne øge udbuddet af olie på verdensmarkedet og skabe grundlag for en genopbygning af de globale olielagre over en periode på 12-18 måneder. En fornyet optrapning af konflikten vil derimod skærpe konkurrencen om de tilgængelige olieforsyninger.
Kilder: BRS Shipbrokers, Clarksons Research og S&P Global.