
Endringer i hvordan råolje fraktes fra Persiabukta, holdt tankflåten under sterkt press gjennom oktober. Det bidro til økte fraktrater, inntjening og skipsverdier. Hvor lenge situasjonen varer, avhenger særlig av sikkerheten i Hormuzstredet og tilgangen på nye skip.
Skytteltransport og oppdeling av laster gir mellomstore tankskip en nøkkelrolle
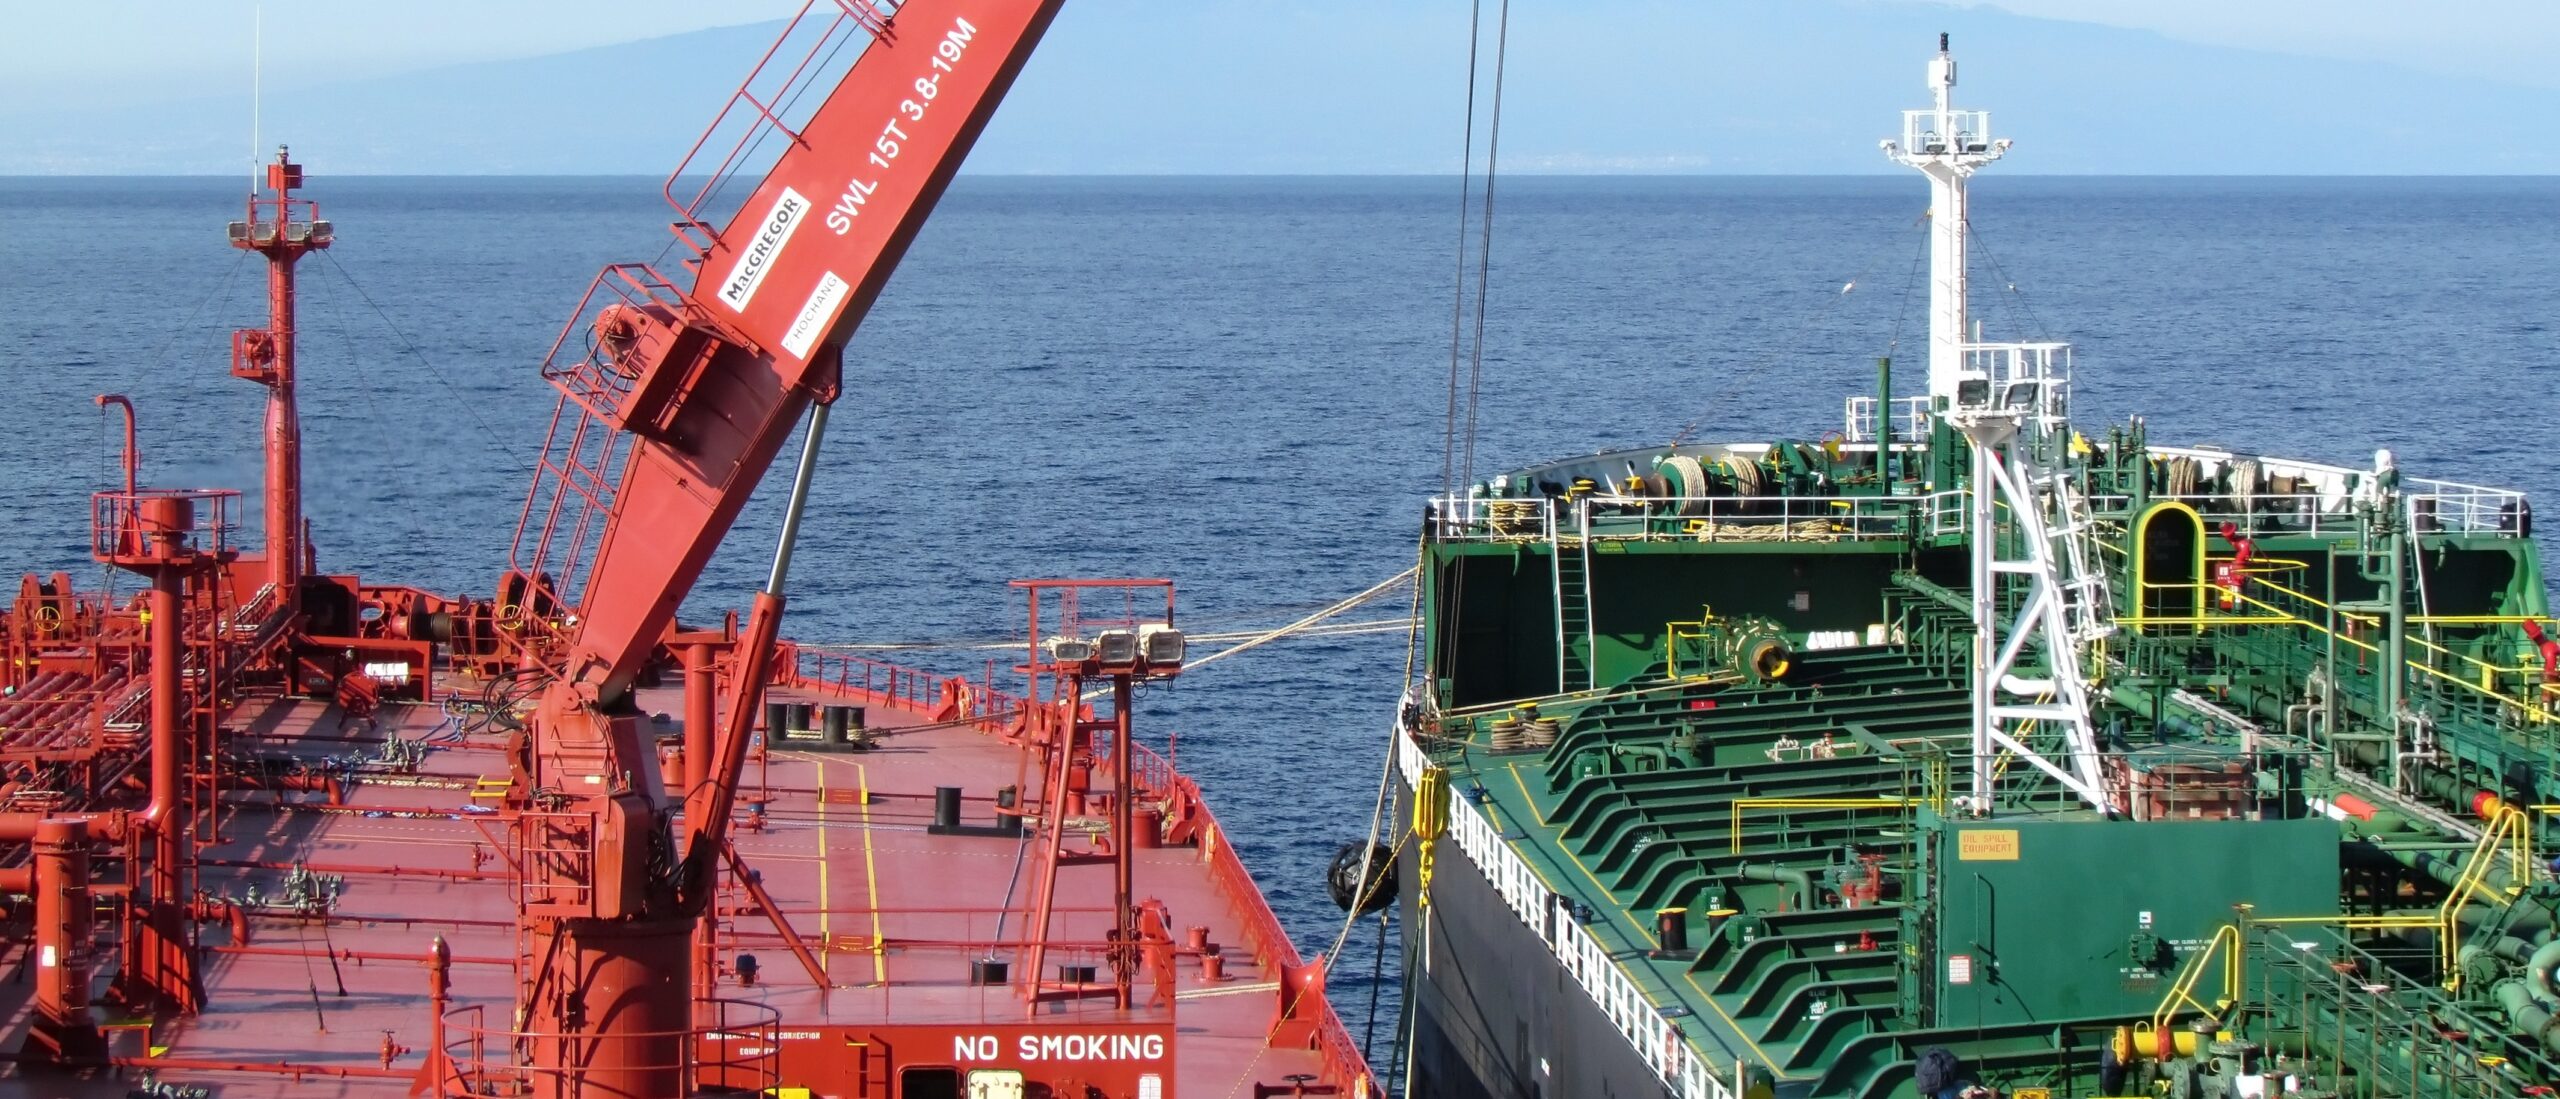
Oktober ble en av de sterkeste månedene i tankmarkedets historie. Ifølge Clarksons oversteg enkelte VLCC-slutninger i oktober selv rekordnivåene fra begynnelsen av 1970-tallet, justert for inflasjon. Årsaken er ikke økt oljeetterspørsel. Råoljeeksporten fra Persiabukta er tilbake nær nivåene før krigen, men mesteparten av oljen som passerer Hormuzstredet, fraktes nå gjennom skytteloperasjoner. Tankskip transporterer oljen gjennom stredet før lasten overføres til andre skip utenfor. Dermed krever hvert fat både mer skipskapasitet og lengre transporttid. Når mange av de største tankskipene er bundet opp i Persiabukta, flyttes mer last over på Suezmax, Aframax og LR2, som har hatt størst nytte av utviklingen. Inntjeningen avtok noe i andre halvdel av måneden, ettersom de svært høye fraktkostnadene begrenset enkelte lange transporter, men ligger fortsatt langt over normale nivåer.
Skipsverdiene stiger med rundt en tredjedel på to måneder
Skip på langsiktige kontrakter fortsetter å motta avtalte rater, mens skip i spotmarkedet får direkte glede av den økte inntjeningen. Samtidig har det sterke markedet løftet verdiene på tvers av flåten. En fem år gammel Suezmax ble verdsatt til rundt USD 145 millioner i slutten av oktober, mot omtrent USD 108 millioner ved utgangen av august, og dermed betydelig over prisen på et nybygg. Markedet gir også attraktive muligheter når eksisterende kontrakter utløper. Ettårsraten for en LR2 steg til rundt USD 103 000 per dag i slutten av oktober, mer enn tre ganger gjennomsnittet på rundt USD 33 000 per dag i 2025. Rederier med kontrakter som utløper, kan dermed sikre vesentlig høyere inntekter over lengre tid. Aframax/LR2 med belagte tanker kan også frakte råolje når dette gir bedre inntjening, selv om en senere overgang tilbake til raffinerte produkter krever tankrengjøring og tar tid.
Fraktderivatene indikerer noe lavere rater i 2027
Prisene i markedet for fraktderivater, som gjenspeiler forventninger til fremtidig spotinntjening, peker mot noe lavere rater fremover. Ifølge Clarksons prises Suezmax-inntjeningen på hovedruten fra Vest-Afrika til Europa til rundt USD 84 000 per dag i 2027, nesten dobbelt så høyt som gjennomsnittet i 2025. I BRS Shipbrokers’ hovedscenario normaliseres trafikken gjennom Hormuz først fra midten av 2027. De legger også til grunn at deler av skytteltransporten fortsetter etter en eventuell våpenhvile, ettersom sikkerhetssituasjonen fortsatt vil være skjør. På dette grunnlaget forventer vi inntjening over historiske gjennomsnitt gjennom 2027, forutsatt at forstyrrelsene vedvarer og flåteveksten forblir begrenset. Rundt 70 % av Suezmax-ordreboken har planlagt levering i 2028 eller senere, samtidig som gjenoppbygging av lave oljelagre vil bidra til økt transportetterspørsel. Den viktigste risikoen er en varig gjenåpning av Hormuzstredet. Det vil redusere behovet for skytteltransport og lange ventetider utenfor Oman, frigjøre betydelig tankkapasitet og kunne føre til et raskt fall i ratene.
Kilder: BRS Shipbrokers, Clarksons Research, International Energy Agency og MB Shipbrokers