Rekordhøje tankrater trods faldende oliehandel viser, at markedet i høj grad drives af ændrede transportruter og reduceret flådeeffektivitet frem for stigende olieefterspørgsel.
Den høje indtjening skyldes reduceret flådeeffektivitet – ikke stigende olieefterspørgsel
Det er nærliggende at sammenligne det nuværende tankmarked med den seneste store supercyklus i 2007-2008, særligt når spotraterne når niveauer, der ikke er set i flere år. Men de forhold, der driver markedet i dag, er væsentligt anderledes.
BRS Shipbrokers fremhæver, at den tidligere optur i høj grad var drevet af Kinas hastigt stigende olieefterspørgsel. I dag er situationen en anden. Clarksons forventer, at den søbårne handel med råolie vil falde med omkring 7 % i år.
Det afgørende er i stedet, at transporten af hver tønde olie kræver mere skibskapacitet end tidligere.
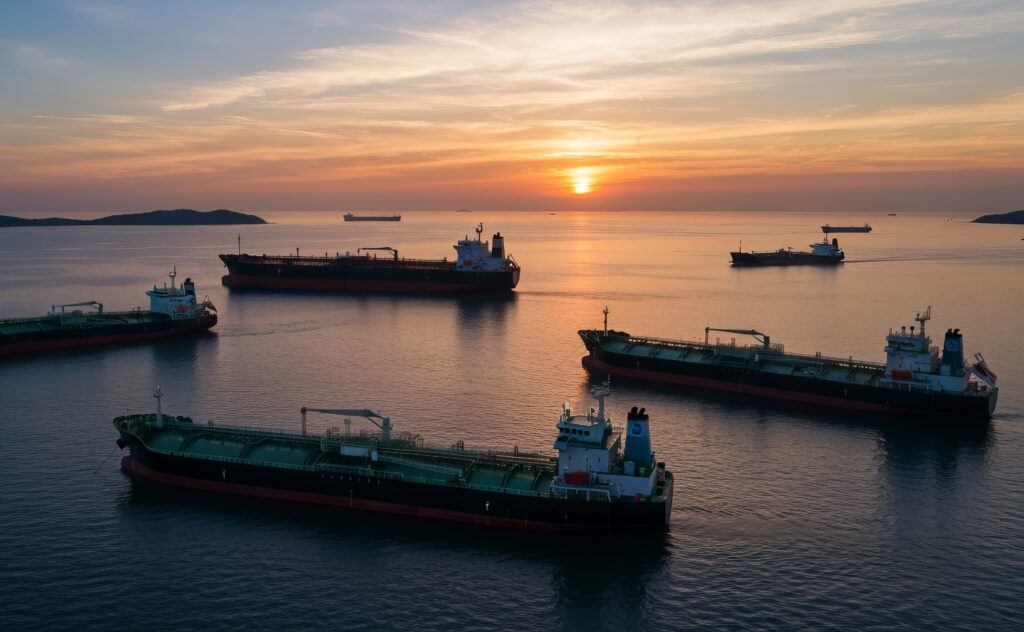
Olieproducenterne i Den Persiske Golf benytter i stigende grad VLCC-tankskibe til at transportere råolie gennem Hormuzstrædet til Omanbugten, hvor lasten overføres til andre tankskibe for den videre transport.
En olielast, der normalt ville kræve ét skib, kan derfor nu kræve to.
Det har bundet et betydeligt antal VLCC-tankskibe og reduceret tilgængeligheden i det øvrige marked. I sidste uge steg indtjeningen på den toneangivende VLCC-rute til over USD 1 mio. om dagen.
Med færre VLCC-tankskibe til rådighed vælger befragterne i stigende grad Suezmax- og Aframax-tankskibe, hvilket har løftet den gennemsnitlige indtjening til omkring USD 375.000 om dagen for Suezmax og USD 185.000 om dagen for Aframax.
Hvor stor en del af den ekstra efterspørgsel vil fortsætte?
BRS Shipbrokers vurderer, at dele af de nuværende skib-til-skib-overførsler kan fortsætte, selv efter at trafikken gennem Hormuzstrædet er normaliseret.
Disse transporter binder allerede omkring 15 % af VLCC-flåden i det traditionelle marked. Selv hvis kun en del af aktiviteten fortsætter, vil det begrænse antallet af skibe til rådighed i det øvrige marked.
Samtidig er den reelle tilgængelighed af tankskibe mere begrænset, end den samlede flådestørrelse umiddelbart viser.
Omkring 200 VLCC-tankskibe opererer uden for det traditionelle marked som følge af sanktioner og transporterer nu primært iransk olie. Disse skibe er derfor i vid udstrækning ikke tilgængelige for de traditionelle befragtere.
BRS forventer desuden, at en genopbygning af olielagrene vil øge efterspørgslen efter tankskibstransport. Det samlede behov kan overstige 1,7 mia. tønder olie i perioden 2027-2028.
De høje rater har allerede bredt sig fra spotmarkedet til periodemarkedet.
De étårige timecharterrater ligger nu omkring USD 175.000 om dagen for VLCC, USD 130.000 om dagen for Suezmax og USD 75.000 om dagen for Aframax.
Udviklingen afspejles også i skibsværdierne. Et fem år gammelt VLCC-tankskib vurderes nu til omkring USD 169 mio., hvilket overstiger nybygningsprisen på cirka USD 131 mio.
Den væsentligste faktor, der kan dæmpe markedet på længere sigt, er tilgangen af nye tankskibe. Størstedelen af de nye VLCC- og Suezmax-tankskibe forventes dog først leveret fra 2028 og frem.
Kilder: BRS Shipbrokers og Clarksons Research