
Ratene for bilskip fortsetter å stige til tross for flåtevekst, mens uroen i Hormuzstredet begrenser tilgjengelig tankkapasitet
Tank: Ettårige Suezmax-rater nærmer seg USD 150 000 per dag til tross for nedgang i spotmarkedet
Ifølge Clarksons falt spotinntjeningen for Suezmax og Aframax med over 20 % fra uken før, ettersom høye fraktkostnader dempet asiatisk etterspørsel etter råolje transportert over lange distanser. Forrige uke lå ettårige timecharterrater på rundt USD 150 000 per dag for Suezmax og USD 90 000 for Aframax, betydelig over gjennomsnittet for 2025. BRS forventer at inntjeningen vil stabilisere seg på nivåer godt over historiske snitt. Korte skyttelseilaser gjennom Hormuzstredet og skader etter angrep fortsetter nemlig å trekke tankskip ut av det ordinære markedet. BRS ser også tidlige tegn til at lavere fraktkostnader igjen øker asiatiske kjøp av råolje fra Atlanterhavsbassenget, noe som vil styrke etterspørselen etter lange transporter.
LPG/VLGC: Fortsatt høy inntjening til tross for mindre prisforskjell mellom USA og Asia
Ifølge Clarksons lå spotinntjeningen på referanseruten USA–Japan for VLGC på rundt USD 185 000 per dag forrige uke, ned 5 % fra uken før. En mindre prisforskjell på LPG mellom USA og Asia har gjort langdistansetransporter mindre lønnsomme for tradere og dermed redusert antallet nye slutninger. Ettårige timecharterrater for moderne VLGC-skip lå på rundt USD 95 000 per dag, 13 % under gjennomsnittet i oktober. Dypgangsbegrensningene i de nye slusene i Panamakanalen er nå tilbake på normalt nivå. Flere transitter vil kunne forkorte seilasene mellom USA og Asia og frigjøre VLGC-kapasitet.
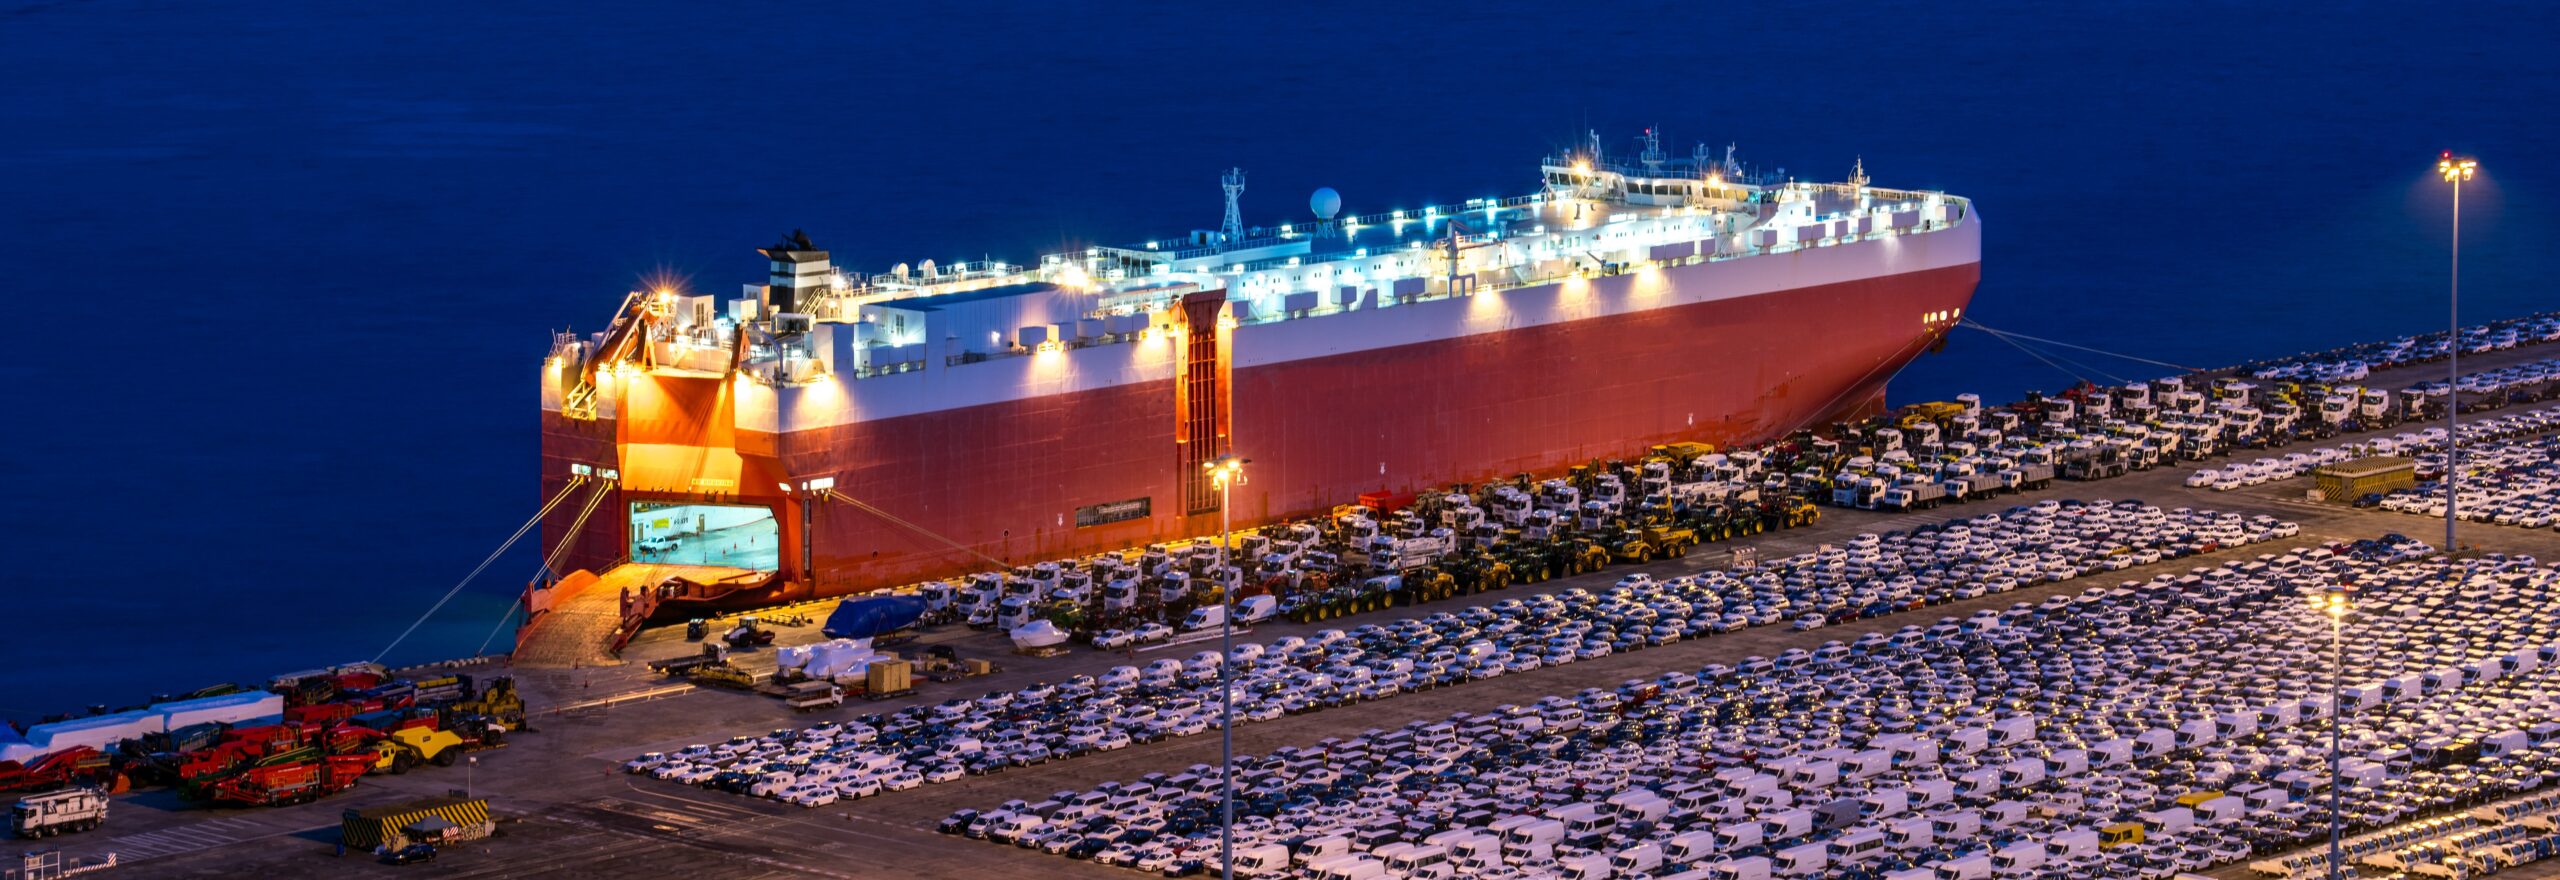
PCTC: Timecharterrater når USD 100 000 per dag
Ifølge Clarksons nådde timecharterraten for 6–12 måneder for et bilskip med kapasitet på 6 500 CEU USD 100 000 per dag i november. Dette er tredje måned på rad med rateoppgang. Ratene har steget selv om flåten har vokst med rundt 6 % hittil i år. Omtrent to tredjedeler av ordreboken har levering fra 2028, men kontraheringsaktiviteten har økt kraftig. Så langt i 2026 er det bestilt 122 ro-ro- og bilskip, mot 19 i hele 2025. Clarksons melder samtidig at containerskiprederiene øker antallet seilaser gjennom Rødehavet. Dersom bilskipene følger etter, vil seilingstiden mellom Asia og Europa bli kortere og kapasitet frigjøres.
Geopolitikk: Washington signaliserer diplomati, men risikoen for eksporten fra Gulfen vedvarer
President Trump har signalisert at han foretrekker en diplomatisk løsning, men Iran har ifølge BRS gjort det klart at landet ikke er villig til å forhandle om sitt program for urananrikning. Angrepene på skip har fortsatt, og ifølge S&P Global falt råoljeeksporten fra Midtøsten til rundt 14 millioner fat per dag i begynnelsen av november, tilsvarende 76 % av nivået før krigen. BRS forventer at risikopremien i fraktratene fra Gulfen vil vedvare selv ved en formell våpenhvile. Meglerhuset mener både fred og ny eskalering kan støtte tankmarkedet: Fred kan skape et oljeoverskudd som utløser 12–18 måneder med lageroppbygging, mens en eskalering igjen vil øke konkurransen om tilgjengelig råolje.
Kilder: BRS Shipbrokers, Clarksons Research, S&P Global