
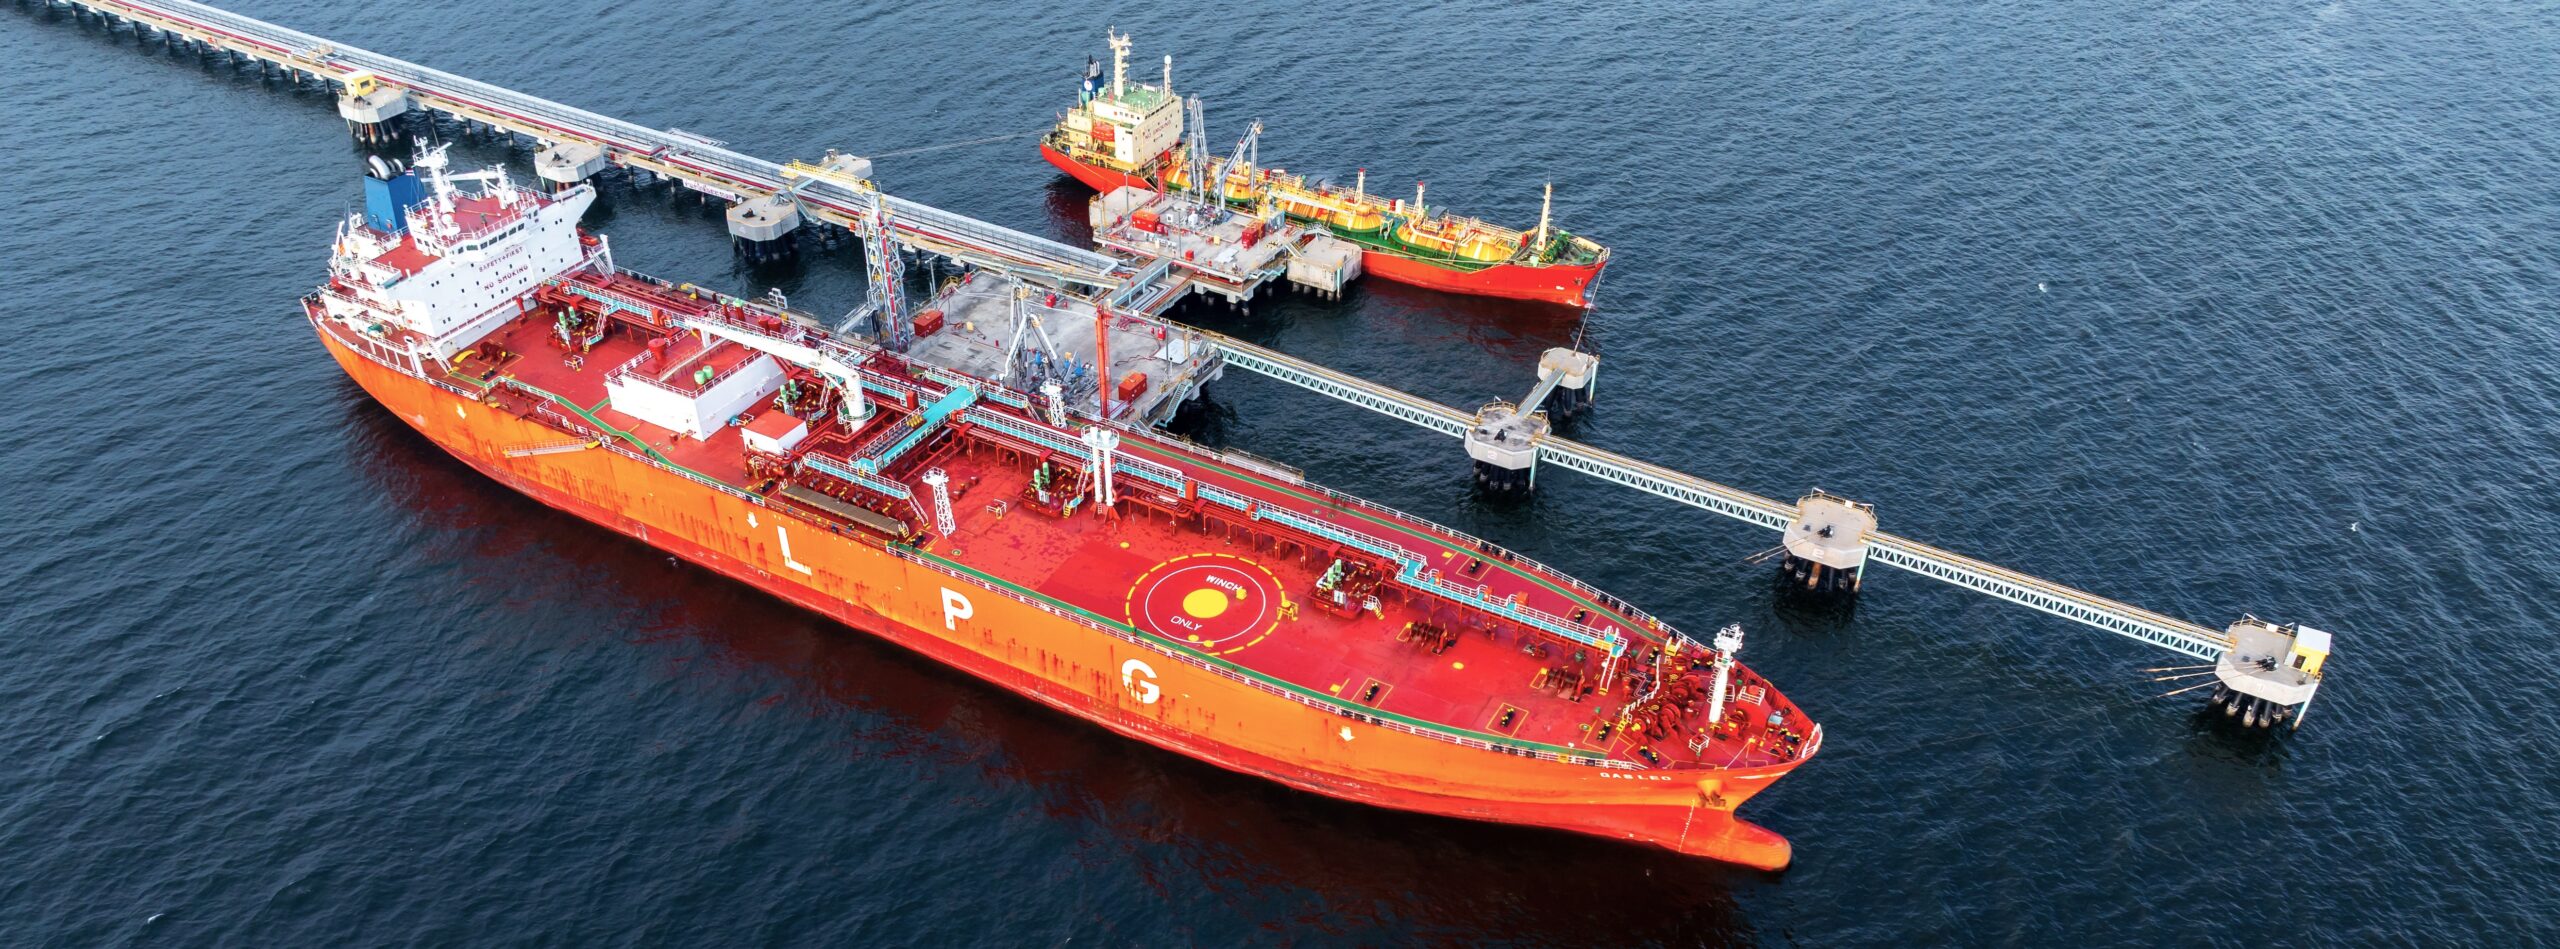
Den fortsat lave LPG-eksport fra Den Persiske Golf har i oktober betydet, at asiatiske importører i stigende grad har måttet hente deres forsyninger fra USA. De væsentligt længere sejlruter har øget behovet for skibskapacitet og sendt fragtraterne op på rekordhøje niveauer. Samtidig er antallet af nye bestillinger af gastankskibe steget markant, hvilket vil føre til øget kapacitet og ændrede markedsforhold i de kommende år.
Begrænset LPG-eksport fra Mellemøsten øger efterspørgslen efter lange sejlruter
Fragtraterne for VLGC-tankskibe nåede nye rekordniveauer i oktober. Den væsentligste årsag er den fortsat begrænsede eksport af LPG fra Den Persiske Golf.
Mens råolieeksporten fra regionen næsten er tilbage på niveauet før konflikten, udgjorde LPG-eksporten ifølge Clarksons fortsat kun omkring 30 % af det tidligere niveau ved udgangen af oktober.
Asiatiske importører har derfor i stigende grad været nødt til at erstatte leverancer fra Mellemøsten med LPG fra USA. Transporten fra den amerikanske Golfkyst til Asien er væsentligt længere end eksempelvis transporten fra Den Persiske Golf til Indien. Det betyder, at hvert skib er beskæftiget i længere tid, hvilket reducerer den tilgængelige kapacitet og presser fragtraterne op.
Forholdene i Panamakanalen blev forbedret i løbet af oktober, efter at øget nedbør havde hævet vandstanden. Det betød, at flere skibe igen kunne passere gennem kanalen fra midten af oktober, efter at antallet af daglige gennemsejlinger havde været begrænset i september. Kapaciteten er dog fortsat lavere end normalt.
Spotraterne faldt noget tilbage i anden halvdel af oktober, efterhånden som flere skibe blev tilgængelige til lastning i november. Trods denne udvikling lå indtjeningen fortsat mere end tre gange over gennemsnittet for 2025.
Time Charter-raterne er mere end fordoblet i forhold til 2025
Den etårige Time Charter-rate for en moderne VLGC-tanker steg til omkring USD 108.000 pr. dag i slutningen af oktober. Til sammenligning lå gennemsnittet i september på cirka USD 88.000 pr. dag, mens gennemsnittet for hele 2025 var omkring USD 41.500 pr. dag.
De høje fragtrater har samtidig øget efterspørgslen efter eksisterende skibe. Købere har således været villige til at betale priser tæt på nybygningsniveauet for VLGC-tankskibe, der er mellem 10 og 12 år gamle.
Forklaringen er blandt andet, at et eksisterende skib kan indsættes i markedet med det samme og dermed udnytte de aktuelle høje rater. Et nybygget skib, der bestilles i dag, vil derimod typisk først kunne leveres i 2029 eller 2030.
EMF’s VLGC-tankskibe, som i øjeblikket er under bygning, er allerede sikret beskæftigelse gennem længerevarende Time Charter-kontrakter, der træder i kraft ved levering. De stigende markedsrater påvirker derfor ikke skibenes aftalte indtjening, men har en positiv effekt på deres markedsværdi. Samtidig understreger udviklingen den fortsat store efterspørgsel efter moderne gastankskibe på længerevarende kontrakter.
Flere nybygninger kan ændre markedsbalancen fra 2028
På kort sigt afhænger udviklingen i VLGC-markedet først og fremmest af eksporten fra Den Persiske Golf.
Så længe LPG-eksporten fra regionen er begrænset, og de asiatiske importører fortsat er afhængige af leverancer fra USA, forventer vi en stærk efterspørgsel efter VLGC-kapacitet gennem vinteren. Efterspørgslen efter LPG til opvarmning stiger normalt i vintermånederne på den nordlige halvkugle, hvilket yderligere kan understøtte markedet.
En varig normalisering af LPG-eksporten fra Mellemøsten vil omvendt kunne reducere transportafstandene og dermed relativt hurtigt øge den tilgængelige skibskapacitet.
På længere sigt er den stigende tilgang af nybygninger en væsentlig faktor.
Ifølge Clarksons er der indtil videre i 2026 bestilt mere end dobbelt så mange LPG-tankskibe som i hele 2025. Den samlede ordrebog for VLGC- og VLAC-tankskibe svarer nu til næsten 40 % af den eksisterende flåde.
Næsten to tredjedele af den bestilte kapacitet forventes dog først leveret i 2028 eller senere.
Hvis efterspørgslen efter transport af LPG ikke stiger i samme takt som tilgangen af nye tankskibe, vil der opstå en overkapacitet i markedet. Det vil øge konkurrencen mellem rederierne og lægge pres på både fragtrater og indtjening.
Kilde: Clarksons.